Umgründung
Umgründen mit System.
Vom geprüften Umgründungsexperten.
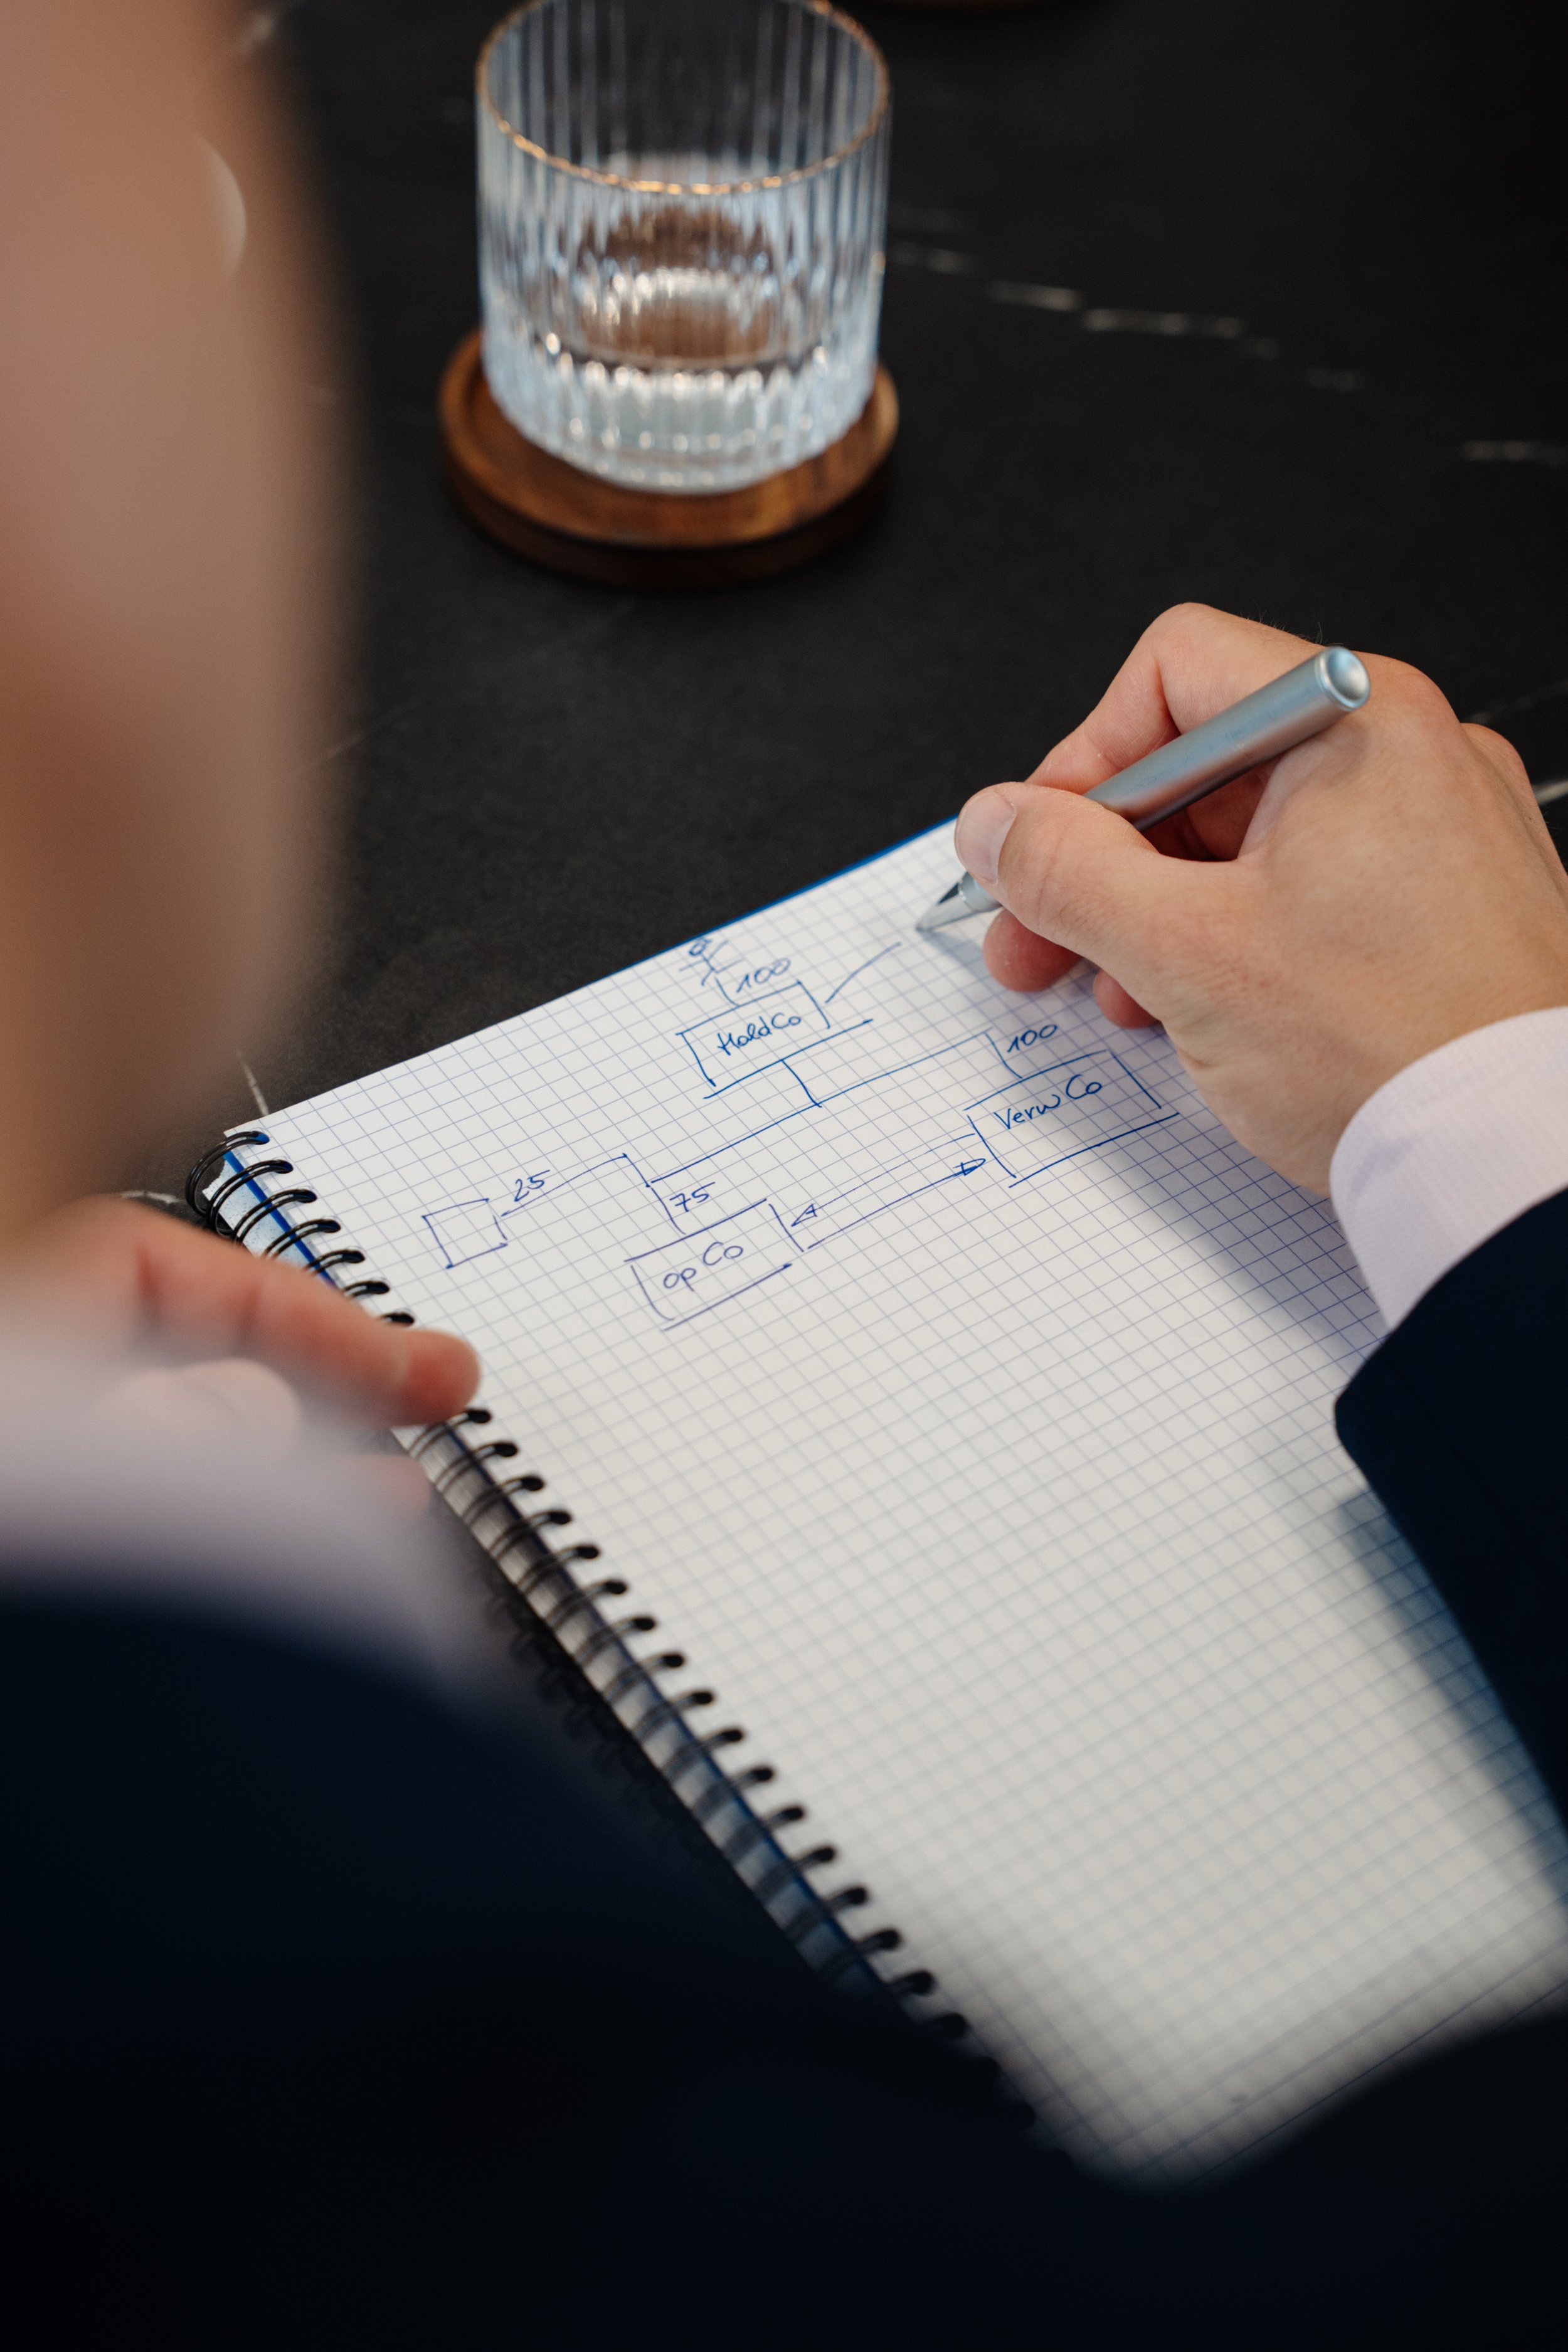
Einbringung, Verschmelzung, Umwandlung, Spaltung: Das Umgründungssteuergesetz ermöglicht steuerneutrale Strukturveränderungen wenn Fristen, Bewertung und Dokumentation stimmen. Genau darauf sind wir spezialisiert.
Was wir für Sie tun
Einbringung von Einzelunternehmen und Mitunternehmeranteilen in eine GmbH (Art. III UmgrStG)
Verschmelzung, Umwandlung, Spaltung, Zusammenschluss, Realteilung (Art. I, II, IV, V, VI UmgrStG)
Stichtagsplanung, Einbringungsbilanz, Umgründungsplan und Vertragsentwurf mit Notariat
Analyse der Folgewirkungen: GrESt, Verlustvorträge, Vorsorge für Gesellschafter
Holdingstrukturen und Vorbereitung von Nachfolge oder Verkauf
FAQ
Kann ich rückwirkend in die GmbH einbringen? Ja, der Stichtag kann bis zu neun Monate vor der Anmeldung zum Firmenbuch bzw. der Meldung beim Finanzamt liegen (§ 13 UmgrStG).
Fällt Grunderwerbsteuer an? Sind bei den der Umgründung beteiligten Gesellschaften Grundstücke vorhanden, kann GrESt ausgelöst werden.